Gestión financiera con enfoque de procesos en la Universidad Técnica de Manabí, Ecuador
Financial Management with a Processes Approach in the Technical University of Manabi, Ecuador
]]> Mónica Murillo Mora,I Maricela Reyes EspinosaII
I Universidad Técnica de Manabí, Ecuador.
II Universidad de la Habana, Cuba.
RESUMEN
El nuevo enfoque de distribución de los recursos públicos para la educación superior en Ecuador considera variables asociadas a la calidad, la excelencia y la eficiencia académica y administrativa, pero también debe tenerse en cuenta que los recursos financieros deben ser utilizados de manera eficiente en función del cumplimiento de la misión y objetivos institucionales. En tal sentido, el propósito de la investigación consiste en definir las actividades que integran los procesos de la gestión financiera en la Universidad Técnica de Manabí (UTM) para la utilización más eficiente de los recursos públicos. Para ello, se emplearon una serie de métodos entre los que se hallan el histórico-lógico, el enfoque sistémico, el análisis documental, la observación participante y las entrevistas. Los resultados preliminares del diagnóstico constituyeron la base para las conclusiones, al exponer las actividades, los procesos clave y las limitaciones de la Dirección Financiera. Además, se elaboraron las fichas de procesos y subprocesos del área de presupuesto institucional. ]]>
Palabras clave: gestión financiera, gestión universitaria, instituciones públicas de educación superior, procesos.
ABSTRACT
The new delivering approach of public resources for higher Education in Ecuador considers quality, excellence, academic and administrative efficiency as associated variables, but one must also have in mind that financial resources must be used efficiently for fulfilling institutional mission and objective. The aim of the research, in that sense, is to define activities that constitute the financial management processes in Manabí Technical University (MTU), for a more efficient use of public resources. A series of methods were used for this aim, among which we can find the logical and historical method, the systemic approach, the documentary analysis, participating observation and interviews. Preliminary results of the diagnosis served as the bases for conclusions by presenting the activities, the key processes and limitations of Financial Direction. Besides, process and sub process cards from the area of institutional budget were prepared.
Keywords: Financial management, University management, Higher Education public Institutions, Processes.
]]>
INTRODUCCIÓN
Hoy día, la educación superior enfrenta nuevos retos que se basan, sobre todo, en encontrar el modo de dar respuesta pertinente, eficiente y eficaz a las demandas sociales, lo que se convierte en un desafío para las instituciones universitarias. La educación superior ha dejado de ser un bien de consumo del que se beneficia solo una parte de la población y se ha convertido en un importante factor de desempeño económico de los diversos países y en una opción para el individuo en la sociedad contemporánea.
A escala internacional, el crecimiento es vertiginoso y al mismo tiempo muy costoso, aspectos que debe tener en cuenta el Estado para las políticas de financiamiento que proyecte. En tal sentido, Wolpez, Plana y Latorre (2013) señalan el papel de las universidades públicas como un factor decisivo en la economía y, por tanto, en el desarrollo de las funciones del Estado, en tanto medios para otorgar a los ciudadanos los servicios y recursos que requieren en materia de educación superior. Asimismo, la administración y control de los fondos públicos precisan cada día nuevos enfoques, conceptos, técnicas y procedimientos que permitan garantizar, con una seguridad razonable, su utilización acorde a las exigencias de cada país.
El desarrollo de las instituciones de educación superior (IES) públicas en América Latina y el Caribe no ha estado exento de estos desafíos, lo que ha implicado el planteamiento de nuevas metas en las actividades de áreas académicas, investigación y vinculación con la sociedad. En Ecuador, la carta magna, la Ley orgánica de educación superior (LOES) y su reglamento de aplicación (R-LOES), establecen las regulaciones generales para el sistema de educación superior y los organismos e instituciones que lo integran, entre los que se incluyen las universidades públicas.
Según el Ministerio de Finanzas del Ecuador (MF) y el Consejo de Educación Superior (CES), las IES públicas del país, en su conjunto, reciben el 83 % de los recursos que destina anualmente el Estado a los gastos de educación, ya que deben garantizar la gratuidad, su funcionamiento depende de los recursos que se les transfieran y están irrenunciablemente ligadas al interés del país. Además, la ejecución de los presupuestos en estas instituciones no supera el 80 % en promedio. ]]>
Hasta 2013, los recursos que percibía una IES dependían de lo recibido el año anterior y no de su desempeño, lo que evidenciaba la falta de relación entre calidad y asignación (CES, 2013). En función de ello, el 29 de abril de ese mismo año se aprobó la nueva fórmula de distribución de recursos públicos a favor de las IES de Ecuador, en concordancia con el artículo 24 de la LOES, cuyo objetivo principal consistió en mejorar la eficiencia de lo invertido y lograr que lo recibido por cada institución dependiera de su calidad, excelencia, eficiencia administrativa, eficiencia académica y pertinencia. En ese sentido, Tejedor (1997) manifestó que la universidad alcanzaría calidad razonable cuando los elementos físicos, financieros y humanos, junto a la dirección y organización, fueran los adecuados según sus propósitos.
Por otro lado, León Rodríguez (2011) considera que:
La gestión de las IES tiene como objetivo operar y desarrollar eficientemente la docencia, la investigación y la extensión, así como los recursos financieros, humanos, materiales y de información vinculados con ellas, con el fin de lograr los resultados definidos como relevantes para la institución y la sociedad cumpliendo con el marco regulatorio vigente (p. 48).
Al referirse a la gestión universitaria, Tristá (2007) sostiene que consiste en la forma de operar y desarrollar eficazmente las funciones sustantivas de la universidad (docencia, investigación y extensión). El uso de recursos para atenderlas pasa necesariamente por el manejo financiero del que disponen las instituciones, con el fin de lograr resultados definidos como relevantes, tanto para la institución como para la sociedad. Debido a ello, el nuevo enfoque otorgado a la distribución de los recursos públicos destinados a la educación superior en Ecuador ha tomado la dirección correcta, pero también debe tenerse en cuenta que los recursos financieros deben ser utilizados de manera eficiente, en función del cumplimiento de la misión y objetivos institucionales.
En correspondencia con las cuestiones referidas hasta el momento, el propósito de la presente investigación está encaminado hacia la definición de las actividades que integran los procesos de la gestión financiera en la Universidad Técnica de Manabí (UTM), con vistas a una utilización más eficiente de los recursos públicos. ]]>
1. Metodología
En la investigación fueron empleados métodos teóricos e histórico-lógicos. Así, en el análisis de la evolución histórica desde un enfoque integral se localizaron tendencias y regularidades. Además, se utilizó el enfoque sistémico en la conformación del marco teórico-metodológico y métodos empíricos en el análisis de documentos, la observación participante y la aplicación de encuestas. El objeto de estudio fue la gestión financiera y en los campos de acción se identificaron los procesos, actividades, procedimientos y normativas.
2. La gestión económico-financiera
Alpízar (2013) define la gestión económico-financiera como:
El conjunto de diferentes acciones y procesos interrelacionados entre sí que persiguen el objetivo de asegurarle a la organización (Ministerio de Educación Superior de Cuba), de manera eficiente y efectiva, el soporte financiero y material necesario para su funcionamiento y desarrollo, controlando rigurosamente los recursos y empleándolos racionalmente" (p. 25). ]]>
En el estudio se parte del hecho de que esta definición engloba el concepto de gestión económico-financiera aplicable a cualquier IES y, por tanto, se asume como tal. El resultado de la gestión económico-financiera en una IES no se mide por la obtención de un determinado nivel de rentabilidad, sino por la eficiencia, eficacia y destino correcto del gasto público, lo cual constituye el eslabón principal de todos los procesos.
En la fórmula aplicada en Ecuador a partir del 2013 para la asignación de recursos a una IES, se asumen como variables la calidad, la excelencia, la eficiencia académica (pertinencia) y la eficiencia administrativa. En virtud de ello, se supone que la gestión económico-financiera tributa a todas las variables, aunque se expresa con mayor énfasis en la determinación de la eficiencia administrativa, donde se considera la asignación de un 1,7 % del presupuesto siempre que en la ejecución presupuestaria del año anterior la relación del gasto en personal docente sea igual o mayor al 95 % de los gastos totales. El primer problema que se deriva de la aplicación estricta de la variable "eficiencia administrativa" es que en Ecuador no existe una definición de los gastos que deben ser considerados en el ítem "gasto del personal docente", por lo que queda abierta la interpretación que se hace en cada IES.
Teniendo en cuenta los aspectos mencionados, el objetivo del estudio se enfoca hacia la necesidad e importancia de perfeccionar la gestión financiera de la UTM. Para ello, se parte de los nuevos enfoques y paradigmas que hoy definen la gestión universitaria, así como del cumplimiento de las normativas legales que caracterizan el entorno. Por tanto, se procura un enfoque dinámico que permita establecer adecuadamente los vínculos y relaciones existentes en la gestión financiera, como un proceso que debe contribuir al cumplimiento de los procedimientos clave de cualquier institución educativa de nivel superior y apuntar hacia la necesidad imperiosa de una mejora continua de la orientación de los procesos asociados a la gestión financiera.
De esta manera, el enfoque basado en procesos es un principio esencial para la obtención de resultados. Así está reflejado en las normas ISO 9001:2015 y en el modelo de calidad total de la Fundación Europea para la Gestión de la Calidad (EFQM en inglés).
3. Diagnóstico ]]>
La UTM, creada en 1954, es una de las seis universidades que existen en la provincia Manabí. Cuatro de ellas son públicas: Universidad Estatal del Sur de Manabí en Jipijapa, Universidad Laica Eloy Alfaro de Manabí en Manta, Escuela Superior Politécnica Agropecuaria de Manabí en Calceta y dos privadas: San Gregorio de Portoviejo y Universidad Católica del Ecuador, que físicamente funcionan en la ciudad de Portoviejo, capital de los manabitas, al igual que la UTM. Con 62 años de experiencia y una ubicación geográfica estratégica dentro de la provincia, genera una representativa afluencia de estudiantes cada año. En la actualidad, acoge poco más de 12 000 educandos, 1 200 profesores, 300 empleados y 200 obreros y trabajadores. En su estructura, posee los institutos de Ciencias Básicas, Posgrado, Investigación y Lenguas Extranjeras, así como 10 facultades: Ingeniería Agrícola, Agronómica, Zootécnica, Informática, Ciencias Veterinarias, Ciencias Matemáticas, Físicas y Químicas, Ciencias Administrativas y Económicas, Ciencias Humanísticas, Ciencias de la Salud y Filosofía, Letras y Ciencias de la Educación. Además, posee seis direcciones: Evaluación y aseguramiento de la calidad, Infraestructura física, Planeamiento, Gestión administrativa, Vinculación con la sociedad, Recursos humanos y Financiera. Asimismo, cuenta con la Procuraduría general.
Por otro lado, su Dirección Financiera es una unidad administrativa de apoyo que se subordina al rectorado, cuya misión es dirigir, controlar y ejecutar los procesos contables, financieros y de tesorería acorde a la normativa vigente para las IES en el país. Para su cumplimiento, tiene la siguiente estructura departamental: Presupuesto, Contabilidad, Inventarios, Adquisiciones, Tesorería y Bodega.
4. Resultados
Para arribar a los resultados del estudio se aplicó una entrevista individual que tuvo como objetivo diagnosticar las actividades que caracterizan los procesos contables, financiero y de tesorería, el nivel de dificultad que presenta su desarrollo y el marco regulatorio de la universidad.
Considerando que las personas que llevan a cabo las actividades institucionales son las más adecuadas para abordar y explicar sus detalles, se partió de los resultados obtenidos en la entrevista realizada al total de servidores públicos (21) que integran los departamentos mencionados, cuyas deducciones se ratifican o rectifican a posteriori con la ejecución de dos actividades adicionales: sesión de trabajo con los jefes departamentales (5) y reuniones en grupos y por cada área (4). Uno de los principales resultados obtenidos fue la identificación de los cuatro elementos siguientes: ]]>
" Las actividades que caracterizan el proceso económico financiero.
" El nivel de dificultad que presenta el desarrollo de las actividades calificadas de fácil, muy fácil, compleja y muy compleja.
" El marco regulatorio que sustenta las actividades en la Dirección Financiera de la UTM.
" Las dificultades que se presentan o impiden que los servidores cumplan con alguna(s) de la(s) actividad(es) que realizan.
A su vez, las dificultades identificadas han sido clasificadas según la naturaleza de su origen en internas y externas. Entre las primeras se hallan:
" Desconocimiento del marco legal regulatorio para el desarrollo de actividades (nuevas resoluciones o disposiciones que entran en vigencia).
" Retraso en atención a trámites ocasionado por el desconocimiento de las unidades que se requieren en la Dirección Financiera (documentación incompleta, facturas erradas). ]]>
" La Ley Orgánica de Contratación Pública señala, entre sus procesos dinámicos, las compras por ínfimas cuantías hasta ahora derivadas al Departamento de Adquisiciones que verifica, junto al de Presupuesto, los saldos de los ítems presupuestarios y los montos adquiridos durante el ejercicio, siendo una responsabilidad que corresponde a la unidad de compras públicas.
" Falta de consistencia y rigurosidad del presupuesto ya que se elabora la proforma según las directrices del MF, que realiza una proyección considerando los gastos de los primeros seis meses de cada ejercicio económico por cada grupo presupuestario.
" No realización de un análisis detallado de la situación financiera que permita conocer la eficiencia y efectividad de las operaciones de pagos, de la gestión de inventarios en virtud de los niveles que resulta indispensable mantener, así como de la efectividad en la ejecución de los gastos presupuestados, tanto desde la perspectiva de su destino, como de la oportunidad en su realización.
" El presupuesto asignado no se ejecuta en un 100 %.
" Desactualización de saldos contables en las cuentas de proyectos de inversión pues no existen informes de los responsables para la continuación o liquidación de los proyectos.
" Desactualización de saldos de bienes de larga duración por pérdidas de bienes sin seguimiento oportuno.
" No existe espacio físico para almacenar los bienes que han sido dados de baja.
" No se informa oportunamente el cambio de custodio de los bienes, lo que implica la desactualización del inventario físico y el posible descontrol por no fijación oportuna de la responsabilidad sobre un bien.
" Escasa comunicación entre las áreas de la Dirección Financiera que en ocasiones retrasa el cumplimiento de las actividades.
" Ausencia de procedimientos escritos para el cumplimiento de actividades de cada área. ]]>
" Espacio físico insuficiente (en la bodega) para almacenar los bienes adquiridos.
" Sustancias químicas almacenadas sin el cumplimiento de los requisitos establecidos para este tipo de recurso, lo que puede implicar accidentes.
" Entrega de bienes en calidad de préstamo o uso temporal por la bodega, lo que no permite establecer responsabilidades en la administración y el manejo de los bienes.
" Entrada de los bienes a la bodega en fechas no establecidas con anticipación por parte de los proveedores, de lo que en ocasiones deviene la recepción recursos en días y horarios no laborables.
Por otro lado, entre las dificultades externas se encuentran:
" Insuficiente comunicación de las unidades relacionadas con los trámites en la universidad, de manera que existen dificultades para su cumplimiento.
" Atrasos de la respuesta en línea de la herramienta informática e-sigef del MF.
" Comunicación idónea con el MF solamente viajando a Quito. ]]>
" Atrasos en aprobación de modificaciones al presupuesto en grupos controlados por el MF.
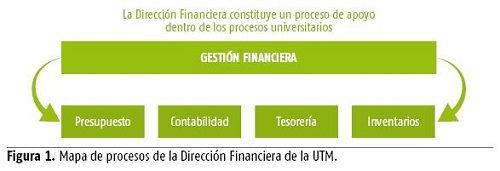
El segundo resultado obtenido en la etapa preliminar de la propuesta se basó en la identificación de los procesos para el cumplimiento eficaz de las actividades correspondientes a la Dirección Financiera de la institución. Dichos procesos son presupuesto, contabilidad, inventarios y tesorería, tal como se presentan en la figura 1. Una vez identificados, se procedió a la elaboración de las fichas a partir de la definición de la misión, el alcance, las entradas, los proveedores, las salidas y los usuarios de cada proceso clave identificado.
Para cada proceso, además del registro documental que debe avalar las actividades, se definen las auditorías internas como parte del sistema de control interno de la propia dirección que debe diseñarse, las variables a controlar y los indicadores que servirán para medir la eficiencia. En tal sentido, quedaron elaboradas las fichas del proceso de presupuesto y sus subprocesos.
CONCLUSIONES
REFERENCIAS BIBLIOGRÁFICAS
ALPÍZAR, M. (2013): "El modelo de gestión económico financiera del Ministerio de Educaciòn Superior y sus universidades", en Colectivo de autores, Reflexiones y experiencias sobre la gestión en la universidad, Editorial UCA, Universidad de Cádiz, pp. 13-30. ]]>
ASAMBLEA NACIONAL CONSTITUYENTE (2008): "Ley Orgánica de Contratación Pública", Registro oficial suplemento n.o 395, Quito.
ASAMBLEA NACIONAL CONSTITUYENTE (2010): "Ley Orgánica de Educación Superior", Registro oficial n.o 298, Quito.
ASAMBLEA NACIONAL CONSTITUYENTE (2011): "Ley Orgánica de Educación Superior", Registro oficial n.o 526, Quito.
CONSEJO DE EDUCACIÓN SUPERIOR (CES) (2013): "Difusión de la nueva fórmula de distribución de los recursos públicos para universidades y escuelas politécnicas", material inédito, Quito.
FUNDACIÓN EUROPEA PARA LA GESTIÓN DE LA CALIDAD (EFQM) (2013): "Modelo EFQM. Criterios, subcriterios y áreas (2001)", <http://ebookbrowse.com/modelo-efqmcriterios-subcriterios-yáreas-pdf-d115640775> [3/10/2015]. ]]>
JARA, R.; E. IÑIGO y A. SOSA (2014): "Apuntes para una reflexión crítica de la política pública de educación actual en el Ecuador", ponencia, Congreso Universidad 2014, La Habana.
LAUCHY, A.; E. ACOSTA y F. MARTÍNEZ (2013): "Procedimiento para la gestión del gasto público en el Ministerio de Educación Superior", en Colectivo de autores, Reflexiones y experiencias sobre la gestión en la universidad, Editorial UCA, Universidad de Cádiz, pp. 31-46.
LEÓN RODRÍGUEZ, G. (2011): "Modelo de gestión del conocimiento para las áreas económicas del sistema de instituciones del Ministerio de Educación Superior", tesis de doctorado, Universidad de La Habana.
MINISTERIO DE FINANZAS DEL ECUADOR (MF) (2015): "Fortalecimiento del Sistema de Administración Financiera del Sector Público Ecuatoriano -e-SIGEF Fase III", <http://www.finanzas.gob.ec/wp-content/uploads/downloads/2015/02/FORTALECIMIENTO-DEL-SISTEMA-DE-ADMINISTRACI%C3%93N-FINANCIERA-DEL-SECTOR-P%C3%9ABLICO-ECUATORIANO.pdf> [16/9/2015].
ORGANIZACIÓN INTERNACIONAL PARA LA NORMALIZACIÓN (ISO) (2015): "ISO 9001:2015. Quality management systems - Requirements", Ginebra. ]]>
TEJEDOR, F. (1997): "La evaluación institucional en el ámbito universitario", Revista Española de Pedagogía, vol. 208, Logroño, pp. 413-428.
TRISTÁ, B. (2007): "Contribuciones teórico-metodológicas y aplicaciones prácticas para eldesarrollo de la Gestión Universitaria como campo de estudios", tesis en opción al grado científico de Doctor en Ciencias, Universidad de La Habana.
WOLPEZ, O.; Y. PLANA y R. LATORRE (2013): "El financiamiento en las universidades públicas. Rendición de cuentas mediante la auditoría de rendimiento", ponencia, Congreso Universidad 2012, La Habana.
Recibido: 15/12/2016 ]]>
Aceptado: 26/9/2017
Mónica Murillo Mora, Universidad Técnica de Manabí, Ecuador, Correo electrónico: mmurillo@utm.edu.ec
Maricela Reyes Espinosa, Universidad de la Habana, Cuba, Correo electrónico: mreyes90@fcf.uh.cu