<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>2073-6061</journal-id>
<journal-title><![CDATA[Cofin Habana]]></journal-title>
<abbrev-journal-title><![CDATA[Cofin]]></abbrev-journal-title>
<issn>2073-6061</issn>
<publisher>
<publisher-name><![CDATA[Editorial UH]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S2073-60612018000100020</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[De la responsabilidad social empresarial al balance social]]></article-title>
<article-title xml:lang="en"><![CDATA[From Corporate Social Responsibility to Social Balance]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Tamayo Cevallos]]></surname>
<given-names><![CDATA[Christian David]]></given-names>
</name>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Ruiz Malbarez]]></surname>
<given-names><![CDATA[Mayra C.]]></given-names>
</name>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Técnica de Manabí  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>Ecuador</country>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad de La Habana  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>Cuba</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>06</month>
<year>2018</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>06</month>
<year>2018</year>
</pub-date>
<volume>12</volume>
<numero>1</numero>
<fpage>304</fpage>
<lpage>320</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://scielo.sld.cu/scielo.php?script=sci_arttext&amp;pid=S2073-60612018000100020&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://scielo.sld.cu/scielo.php?script=sci_abstract&amp;pid=S2073-60612018000100020&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://scielo.sld.cu/scielo.php?script=sci_pdf&amp;pid=S2073-60612018000100020&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[En el artículo se expone la conceptualización del término responsabilidad social, su evolución histórica y su incidencia en la adecuada gestión financiera y social de cualquier tipo de organización en la actualidad. Este proceso se conoce como responsabilidad social empresarial (RSE) y responde al incremento de las exigencias de información financiera o no financiera que genera el término, lo que condiciona el surgimiento de la contabilidad social (CS) y un sistema de indicadores para medir si la entidad actúa de manera socialmente responsable o no, información que se presenta a los stakeholders (usuarios internos y externos) a través del balance social. En la investigación se realizó un estudio descriptivo, ya que se analizaron los diferentes componentes del fenómeno objeto de estudio, y la recolección de datos se efectuó a través del instrumento análisis de contenido.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[Conceptualization of social responsibility term, its historic evolution and its impact on the good financial and social management of any type of organization today is stated in the paper. This process is known as Corporate Social Responsibility (also Enterprise Social Responsibility) and it responds to the increasing demands of financial and non-financial information generated by the term that determines the emergence of Social Accounting (SA) and a system of indicators to assess if the institutions are operating socially responsible or not. This information is presented to the stakeholders (internal and external users) through the social balance. A descriptive study was carried out in the research, as the different components of the phenomenon object of study were analyzed, and recompilation of data was carried out through the instrument "analysis of content".]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[balance social]]></kwd>
<kwd lng="es"><![CDATA[contabilidad social]]></kwd>
<kwd lng="es"><![CDATA[responsabilidad social empresarial]]></kwd>
<kwd lng="en"><![CDATA[Social balance]]></kwd>
<kwd lng="en"><![CDATA[social accountability]]></kwd>
<kwd lng="en"><![CDATA[Corporate Social Responsibility]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[ <p align="right"><font face="Verdana, Arial, Helvetica, sans-serif" size="2">    <b>ART&Iacute;CULO ORIGINAL</b>    <br>   </font></p>     <p>&nbsp;</p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b><font size="4">De    la responsabilidad social empresarial al balance social</font></b>    <br>   </font></p>     <p>&nbsp;</p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="3"><b>From Corporate    Social Responsibility to Social Balance</b></font><font face="Verdana, Arial, Helvetica, sans-serif" size="2">    <br>   </font></p>     <p>&nbsp;</p>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b>Christian David    Tamayo Cevallos,I Mayra C. Ruiz MalbarezII</b>    <br>       <br>   IUniversidad T&eacute;cnica de Manab&iacute;, Ecuador.     <br>       <br>   II Universidad de La Habana, Cuba.     <br>   </font></p>     <p>&nbsp;</p> <hr>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b>RESUMEN</b>    <br>       <br>   En el art&iacute;culo se expone la conceptualizaci&oacute;n del t&eacute;rmino    responsabilidad social, su evoluci&oacute;n hist&oacute;rica y su incidencia    en la adecuada gesti&oacute;n financiera y social de cualquier tipo de organizaci&oacute;n    en la actualidad. Este proceso se conoce como responsabilidad social empresarial    (RSE) y responde al incremento de las exigencias de informaci&oacute;n financiera    o no financiera que genera el t&eacute;rmino, lo que condiciona el surgimiento    de la contabilidad social (CS) y un sistema de indicadores para medir si la    entidad act&uacute;a de manera socialmente responsable o no, informaci&oacute;n    que se presenta a los stakeholders (usuarios internos y externos) a trav&eacute;s    del balance social. En la investigaci&oacute;n se realiz&oacute; un estudio    descriptivo, ya que se analizaron los diferentes componentes del fen&oacute;meno    objeto de estudio, y la recolecci&oacute;n de datos se efectu&oacute; a trav&eacute;s    del instrumento an&aacute;lisis de contenido.    ]]></body>
<body><![CDATA[<br>   </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b>Palabras clave:</b>    balance social, contabilidad social, responsabilidad social empresarial.    <br>   </font></p> <hr>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b>ABSTRACT</b>    <br>       <br>   Conceptualization of social responsibility term, its historic evolution and    its impact on the good financial and social management of any type of organization    today is stated in the paper. This process is known as Corporate Social Responsibility    (also Enterprise Social Responsibility) and it responds to the increasing demands    of financial and non-financial information generated by the term that determines    the emergence of Social Accounting (SA) and a system of indicators to assess    if the institutions are operating socially responsible or not. This information    is presented to the stakeholders (internal and external users) through the social    balance. A descriptive study was carried out in the research, as the different    components of the phenomenon object of study were analyzed, and recompilation    of data was carried out through the instrument &quot;analysis of content&quot;.        <br>   </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b>Keywords:</b>    Social balance, social accountability, Corporate Social Responsibility.    <br>   </font></p> <hr>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p>&nbsp;</p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"> </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b><font size="3">INTRODUCCI&Oacute;N</font></b>    <br>       <br>   La responsabilidad se define como la obligaci&oacute;n de indemnizar a otro    por da&ntilde;os causados (Jonas, 1995; Alsina, 1989). En tal sentido, la responsabilidad    social se refiere al deber de las personas morales y jur&iacute;dicas de comportarse    &eacute;tica, moral y responsablemente, tanto entre ellas, como con la sociedad    (Arendt y Kohn, 2007).     <br>       <br>   Teniendo en cuenta las diferentes dimensiones que ha tomado en el transcurso    de la historia la responsabilidad social, los aspectos mencionados y los que    se expondr&aacute;n a lo largo del desarrollo del trabajo, es posible referirse    a otro tipo de responsabilidad muy significativo, la responsabilidad social    empresarial (RSE).    <br>       <br>   <b>1. La responsabilidad social empresarial</b>    <br>       ]]></body>
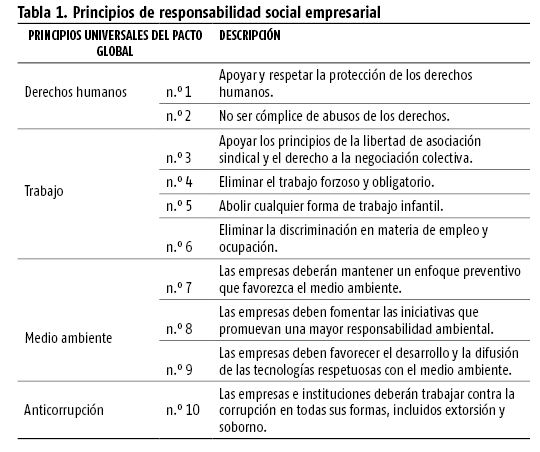
<body><![CDATA[<br>   Los primeros indicios sobre RSE se remontan al siglo XIX y estuvieron asociados    a pr&aacute;cticas filantr&oacute;picas de incipientes capitalistas. Posteriormente,    en los a&ntilde;os 20 del siglo XX, se desarrolla, no como caridad individual,    sino empresarial. En los 50, la globalizaci&oacute;n provoc&oacute; el r&aacute;pido    crecimiento de las empresas y un desequilibrio, tanto entre los pa&iacute;ses    como dentro de ellos, ya que se crearon riquezas en unos pero en otros no, lo    que conllev&oacute; el empeoramiento de las condiciones de vida de los trabajadores    en algunas naciones, el recrudecimiento de la contaminaci&oacute;n que propiciaban    las grandes empresas y la apropiaci&oacute;n de los recursos no renovables del    entorno. Estos elementos determinaron que la RSE fuera un concepto cada vez    m&aacute;s referido en el &aacute;mbito empresarial y organizacional de la &eacute;poca.    <br>       <br>   De ese modo, se comienza a considerar a las empresas no solo como entes econ&oacute;micos,    sino tambi&eacute;n sociales que pueden crear riquezas o no en el uso de uno    u otro factor productivo, con una gesti&oacute;n socialmente responsable que    significa la generaci&oacute;n de trabajo y riqueza concebida por los recursos    financieros, pero teniendo en cuenta el bienestar de la comunidad donde se encuentren.    En tal sentido, seg&uacute;n Bowen (1953), &quot;las empresas deb&iacute;an    tomar en cuenta las consecuencias sociales de sus decisiones&quot; (Aguirre,    2008, p. 24).     <br>       <br>   En las d&eacute;cadas de los 60 y 70, el inter&eacute;s por la RSE no fue solo    concebido como un fundamento te&oacute;rico, sino que form&oacute; parte de    la gesti&oacute;n empresarial. Por otra parte, en los 80 se asumi&oacute; la    gesti&oacute;n empresarial en un contexto socialmente responsable y la visi&oacute;n    de una direcci&oacute;n estrat&eacute;gica a trav&eacute;s de un gobierno corporativo    que regulara, dise&ntilde;ara e integrara los tres poderes dentro de una organizaci&oacute;n:    propietarios, directivos y la alta administraci&oacute;n; todo ello sustentado    en la teor&iacute;a de los stakeholders o grupos de inter&eacute;s, tanto internos    como externos, que rodean a una entidad en su gesti&oacute;n econ&oacute;mico-financiera.    <br>       <br>   A finales de los 90, la RSE se estandariza a partir del &quot;Pacto Global&quot;    (Global Compact), instrumento llevado a cabo por las Naciones Unidas en conjunci&oacute;n    con el mundo del libre mercado, propuesto por el Secretario General de Naciones    Unidas, el Sr. Kofi Annan, en el Foro Econ&oacute;mico Mundial celebrado en    Davos, Suiza, el 31 de enero de 1999. Esta iniciativa es de car&aacute;cter    voluntario y, a partir de ella, las empresas se comprometen a alinear sus estrategias    y operaciones con 10 principios asociados a cuatro tem&aacute;ticas: derechos    humanos, est&aacute;ndares laborales, medio ambiente y anticorrupci&oacute;n.    Sobre esa base, la perspectiva consiste en la promoci&oacute;n del di&aacute;logo    social para la constituci&oacute;n de una ciudadan&iacute;a corporativa global,    que posibilite la conciliaci&oacute;n de los intereses de empresas con demandas    y valores de la sociedad civil, fundamentalmente los proyectos de la ONU, de    diversas ONG, entre otros (Foro Econ&oacute;mico Mundial 1999).    <br>       <br>   Los 10 principios referidos &quot;transversalizan el conjunto de actividades    que materializan las empresas y que est&aacute;n relacionados con los valores    fundamentales&quot; (Foro Econ&oacute;mico Mundial, 1999). Se pueden apreciar    en la tabla 1. </font></p>     <p align="center"><font face="Verdana, Arial, Helvetica, sans-serif" size="2">    ]]></body>
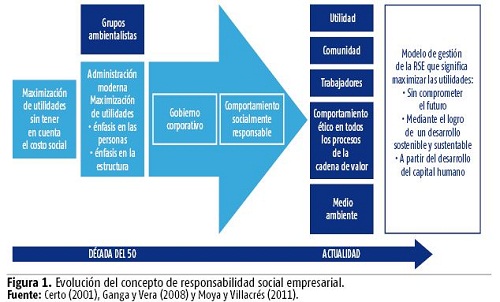
<body><![CDATA[<br>   <img src="/img/revistas/cofin/v12n1/t0120118.jpeg.JPG" width="540" height="452">    <br>   </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">Existen redes locales    del Pacto Global que est&aacute;n activas en la mayor parte de Latinoam&eacute;rica    (Argentina, Brasil, Chile, Colombia, Costa Rica, entre otros), pero tienen presencia    muy limitada en el Caribe (solo en Rep&uacute;blica Dominicana). No solo colaboran    con la difusi&oacute;n de los principios anteriormente expuestos, que permiten    la afinidad de intereses, sino tambi&eacute;n permitieron que organismos internacionales,    interesados en la promoci&oacute;n del desarrollo, incluyeran dentro de sus    agendas la RSE como un elemento clave para la consecuci&oacute;n de sus objetivos,    de modo que deja de ser solo un medio para lograr el desarrollo sustentable,    y se convierte en un motor del desarrollo humano.     <br>       <br>   Seg&uacute;n los est&aacute;ndares emitidos por los organismos internacionales,    son m&uacute;ltiples las definiciones de RSE que han evolucionado, se han ajustado    y/o modificado a lo largo de los &uacute;ltimos a&ntilde;os, pero todas tienen    como fundamento los principios antes mencionados, expresados en la labor social    de las entidades al cuidar el medio ambiente, los trabajadores y el entorno,    bajo una direcci&oacute;n con comportamiento &eacute;tico.    <br>       <br>   Poseer un modelo de gesti&oacute;n de la RSE, seg&uacute;n Gallego C&aacute;ceres    y Mart&iacute;nez Barbero (2006), significa dirigir una actividad de manera    defendible, con vistas al futuro, es decir, que los actos que realice la entidad    no afecten los elementos integrantes de su sistema de operaci&oacute;n ni el    entorno en el cual opera, sino que contribuyan voluntaria y activamente al mejoramiento    social, ambiental y laboral con una adecuada conducta, o sea, desarrollen actividades    lucrativas o no de forma sustentable. En la figura 1 se presenta la evoluci&oacute;n    de la conceptualizaci&oacute;n de la RSE.</font></p>     <p align="center"><font face="Verdana, Arial, Helvetica, sans-serif" size="2">        <br>   <img src="/img/revistas/cofin/v12n1/f0120118.jpeg.JPG" width="500" height="302">    <br>   </font></p>     ]]></body>
<body><![CDATA[<p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">En otras palabras,    el modelo de gesti&oacute;n de la RSE se instrumenta a trav&eacute;s de estrategias    de gesti&oacute;n que promueven una relaci&oacute;n arm&oacute;nica entre las    organizaciones y su entorno, con una perspectiva de desarrollo que aborda las    dimensiones:    <br>       <br>   &quot; Econ&oacute;mica: se refiere a la creaci&oacute;n de s&oacute;lidas estructuras    empresariales para generar ahorros, motivar a los empleados y lograr clientes    fieles.    <br>   &quot; Social: responde al mejoramiento de las condiciones laborales, a la realizaci&oacute;n    de inversiones sociales y al desarrollo de buenas relaciones con la comunidad.    <br>   &quot; Ambiental: se relaciona con la reducci&oacute;n del impacto de producci&oacute;n,    el uso de materias primas, la disminuci&oacute;n del consumo de recursos o de    los residuos/emisiones, la reducci&oacute;n del gasto energ&eacute;tico, la    pol&iacute;tica integrada de productos y la implementaci&oacute;n de los sistemas    de gesti&oacute;n ambiental.    <br>       <br>   Un modelo de gesti&oacute;n de la RSE incrementa las demandas informativas de    usuarios internos y externos sobre aspectos tangibles e intangibles a trav&eacute;s    de sus diferentes modalidades (informes o memorias de sostenibilidad, reporte    de informes de actividad de la organizaci&oacute;n, entre otros). De este modo,    las empresas pretenden diferenciarse de otras en cuestiones relacionadas con    la protecci&oacute;n del medio ambiente, los derechos laborales, la conciliaci&oacute;n    de la vida familiar, laboral y el respeto de los derechos humanos, sin olvidar    las partes interesadas que desean estar informadas.     <br>       <br>   De Lara Bueno (2011) afirma que la contabilidad debe hacerse eco de la RSE por    distintas causas que se hallan interconectadas. La contabilidad es una disciplina    social tan antigua como la misma humanidad, asociada al propio desarrollo de    las civilizaciones y del comercio, elemento este &uacute;ltimo que ha motivado    el inter&eacute;s de varios estudiosos por su investigaci&oacute;n en el tiempo.    Asimismo, ha sido una disciplina muy representativa en sus diferentes &eacute;pocas    y ha formado parte fundamental de la econom&iacute;a y dem&aacute;s aspectos    que ella demanda. Adem&aacute;s, constituye un instrumento para la toma de decisiones    que se vincula, en el siglo XXI, con variables que son parte de la influencia    de la globalizaci&oacute;n:     <br>       ]]></body>
<body><![CDATA[<br>   &quot; El avance de la tecnolog&iacute;a que impacta en el aumento de la velocidad    con la que se generan las transacciones contables y financieras a trav&eacute;s    de internet.     <br>   &quot; La existencia de multinacionales que compiten en un mercado mundial y    que necesitan informaci&oacute;n contable financiera estandarizada o comparable    internacionalmente, desde el punto de vista del registro y su presentaci&oacute;n    en nuevos modelos para la toma de decisiones de inversi&oacute;n y financiamiento.    <br>       <br>   Por otro lado, las ciencias contables han desarrollado herramientas para dar    seguimiento a factores no cuantitativos que generan informaci&oacute;n relevante    respecto a necesidades sociales de un grupo concreto, para la toma de decisiones    de tipo administrativo y gerencial. Ello permite evidenciar que existe cierta    relaci&oacute;n entre la contabilidad y la RSE. La primera se alimenta de la    segunda con el prop&oacute;sito de impulsar actividades generadoras de bienestar    y, a su vez, retroalimenta la informaci&oacute;n con que cuentan las ciencias    contables para la creaci&oacute;n de memorias del avance en esta materia.    <br>       <br>   Asimismo, se puede llegar a pensar que la contabilidad financiera no tiene relaci&oacute;n    con la RSE, pues los n&uacute;meros y la gesti&oacute;n social han sido consideradas    como cuestiones independientes. No obstante, hoy es posible afirmar que el mundo    ha desarrollado una tendencia enfocada hacia la implementaci&oacute;n de pol&iacute;ticas    de inversi&oacute;n en dependencia de las buenas pr&aacute;cticas, no solo ambientales,    sino tambi&eacute;n sociales y culturales (con car&aacute;cter &eacute;tico),    en favor de la comunidad.    <br>       <br>   Uribe y Rueda (2012) declaran, en sentido general, que la acci&oacute;n empresarial    en la sociedad y en los mercados globales exige el alcance de altos niveles    de competitividad que, dentro de un marco de desarrollo sostenible, deber&iacute;an    ir acompa&ntilde;ados de una mayor &quot;solidaridad&quot; y visi&oacute;n &eacute;tica    que permitan, a su vez, la atenci&oacute;n de temas actuales tales como el impacto    social, la protecci&oacute;n al medio ambiente, las nuevas tecnolog&iacute;as    de la informaci&oacute;n, la innovaci&oacute;n y transferencia tecnol&oacute;gica,    entre otros elementos.    <br>       <br>   Por otra parte, los informes contables est&aacute;n estandarizados y los que    tratan sobre RSE precisan normalizarse, ya que los emitidos por las ciencias    contables se fundan en hechos econ&oacute;micos y sustentan los de RSE que incluyen    informaci&oacute;n de tipo cualitativo, pero su compilaci&oacute;n, presentaci&oacute;n    y divulgaci&oacute;n debe regirse por determinadas normas.    ]]></body>
<body><![CDATA[<br>       <br>   La contabilidad, cuyo objeto es el patrimonio empresarial, debe tender a la    b&uacute;squeda del mecanismo de representaci&oacute;n y medici&oacute;n de    todos sus elementos. Asimismo, debe reflejar los aspectos relativos a la RSE,    pues esta forma parte de los activos inmateriales empresariales y presenta,    como especificidad, el hecho de que ofrece la posibilidad de salvaguardar la    sensible imagen de la instituci&oacute;n y su buena reputaci&oacute;n, lo que    eleva su valor y compromiso con el mercado y la sociedad.    <br>       <br>   En resumen, las empresas deben generar un cambio en la gesti&oacute;n mediante    la implementaci&oacute;n de un enfoque basado en buenas pr&aacute;cticas y principios    &eacute;ticos, lo que da paso al surgimiento del t&eacute;rmino contabilidad    social (CS), derivado de la creciente responsabilidad social que deben asumir    los entes econ&oacute;micos que integran todos los procesos (la contabilidad    financiera ser&iacute;a un proceso dentro de la CS), y a trav&eacute;s del cual    la empresa le rinde cuentas a la sociedad.    <br>       <br>   <b>2. De la CS al balance social</b>    <br>       <br>   Para abordar el concepto de CS, es preciso recordar que la Contabilidad es una    disciplina cient&iacute;fica de car&aacute;cter socioecon&oacute;mico, cuyo    objetivo es la observaci&oacute;n de la realidad econ&oacute;mica para proporcionar    informaci&oacute;n y permitir el an&aacute;lisis de sus caracter&iacute;sticas    cuantitativas y cualitativas, con el fin de servir al inter&eacute;s p&uacute;blico.    <br>       <br>   La ciencia contable debe sufrir transformaciones como consecuencia de las nuevas    exigencias informativas, tanto externas como internas, debido a la ampliaci&oacute;n    de las responsabilidades sociales que tienen las empresas o entidades en la    actualidad.    ]]></body>
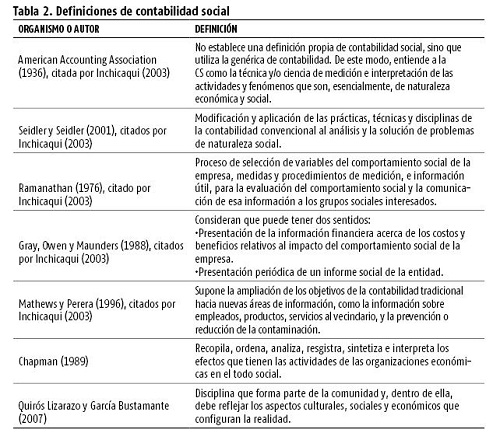
<body><![CDATA[<br>       <br>   Bajo esta sensibilidad social vigente y las exigencias de transparencia y control    de todo lo que afecta el bienestar social, el nivel y calidad de vida, tanto    de los usuarios internos como externos de la informaci&oacute;n contable, el    objetivo de rendici&oacute;n de cuentas a los propietarios e inversionistas    se ha ampliado, de manera que se le exige a la contabilidad que adicione, a    la informaci&oacute;n tradicional, la presentaci&oacute;n de un mayor volumen    de datos de tipo social, &eacute;tico, medioambiental o ecol&oacute;gico, por    lo que pasa a denominarse CS.    <br>       <br>   La CS es parte integral de la disciplina contable. Por tanto, depende de los    est&aacute;ndares emitidos por la Junta de Normas Internacionales de Contabilidad    (IASB), encargada de presentar las Normas Internacionales de Contabilidad (NIC)    y las Normas Internacionales de Informaci&oacute;n Financiera (NIIF), el Concejo    de Normas de Contabilidad financiera (FASB), y a las normas y principios de    organismos internacionales que tratan el tema de la RSE. No obstante, el t&eacute;rmino    CS a&uacute;n no es totalmente aceptado, por lo que existe una desigualdad entre    los desarrollos logrados en el &aacute;mbito de lo te&oacute;rico-acad&eacute;mico    y lo realmente aplicado en las entidades. En tal sentido, en la figura 2 se    despliega el proceso de la CS.</font></p>     <p align="center"><font face="Verdana, Arial, Helvetica, sans-serif" size="2">        <br>   <img src="/img/revistas/cofin/v12n1/f0220118.jpeg.JPG" width="500" height="311">    <br>   </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">Ahora bien, existen    m&uacute;ltiples definiciones de CS que se diferencian por los temas o &aacute;reas    de tratamiento, o por el &aacute;mbito econ&oacute;mico en la que van a ser    aplicadas. En la tabla 2 se pueden apreciar las m&aacute;s representativas (Inchicaqui,    2003). </font></p>     <p align="center"><font face="Verdana, Arial, Helvetica, sans-serif" size="2">    <br>   <img src="/img/revistas/cofin/v12n1/t0220118.jpeg.JPG" width="500" height="433">    ]]></body>
<body><![CDATA[<br>   </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">Los aspectos que    se reiteran en cada definici&oacute;n se relacionan con la particularidad de    que la contabilidad es una ciencia social que debe informar a los interesados    acerca del comportamiento econ&oacute;mico y social de las entidades.    <br>       <br>   La contabilidad tradicional, con el enfoque de shareholders, tiene estandarizada    normas de medici&oacute;n y valoraci&oacute;n. Por su parte, la CS, con su enfoque    de stakeholders, utiliza un sistema de indicadores para registrar los hechos    vinculados al aspecto social, &eacute;tico y medioambiental. Para lograr estas    mediciones, se han desarrollado indicadores cualitativos y cuantitativos de    triple resultado: econ&oacute;mico, social y ambiental (Strandberg, 2010).     <br>       <br>   Dos de los autores m&aacute;s in?uyentes en el tema de memorias e indicadores,    Sim&oacute;n Zadek y Ernst Ligteringen (Palencia, 2008) sostienen que el uso    de indicadores de RSE responde a dos causas. La primera consiste en ayudar a    gestionar e implementar pr&aacute;cticas de negocio m&aacute;s responsables    y transparentes; la segunda, por su parte, es proveer de una visi&oacute;n clara    acerca de cu&aacute;les son los principales conceptos del desarrollo sostenible    y la RSE.    <br>       <br>   Es evidente que existen numerosas y variadas normas, estrategias y lineamientos    para la implementaci&oacute;n de la RSE; no obstante, son escasos los indicadores    de los resultados y beneficios que estas pr&aacute;cticas redit&uacute;an a    las empresas (Meza, 2007) (figura 3). </font></p>     <p align="center"><font face="Verdana, Arial, Helvetica, sans-serif" size="2">    <br>   <img src="/img/revistas/cofin/v12n1/f0320118.jpeg.JPG" width="500" height="364">    ]]></body>
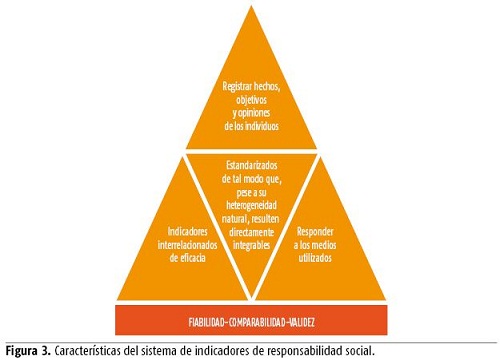
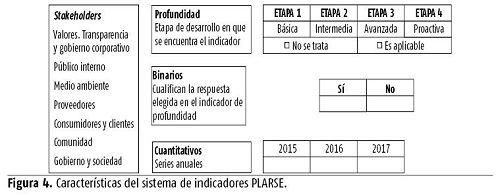
<body><![CDATA[<br>   </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">El hecho de definir    y medir los indicadores puede ser relativamente sencillo, como es el caso del    consumo de agua; pero puede llegar a ser muy complejo cuando se intenta, por    ejemplo, medir el impacto de la empresa en la biodiversidad local. Es por ello    que son escasos los indicadores de este tipo, poco costosos y f&aacute;ciles    de calcular, lo que puede afectar la continuidad de proyectos o programas con    beneficios medioambientales, por no poder medir su impacto y conveniencia debido    a la carencia de informaci&oacute;n.    <br>       <br>   Asimismo, los indicadores constituyen una herramienta para medir impactos y    concretar resultados, pero tambi&eacute;n para realizar retroalimentaci&oacute;n    (feedback) y revisi&oacute;n. Su empleo forma parte de un sistema de control    que incluye otro de evaluaci&oacute;n y medici&oacute;n de los resultados, aspecto    en el que radica la importancia de su uso continuo a lo largo del ciclo de vida    de la empresa. De esta manera, ayudan a medir el progreso de una instituci&oacute;n    hacia sus objetivos y, en consecuencia, la direcci&oacute;n puede saber que    se est&aacute; ejecutando su estrategia y corregir aquellas &aacute;reas y/o    procesos que no cumplan con las expectativas. Igualmente, el sistema de indicadores    debe proporcionar un m&eacute;todo que establezca las remuneraciones o incentivos    de las personas involucradas y, por ende, incidir en su comportamiento e integraci&oacute;n    al desempe&ntilde;o m&aacute;s sostenible de la organizaci&oacute;n como funci&oacute;n    de un sistema de control.    <br>       <br>   Ante esta situaci&oacute;n, las empresas deben ser creativas, romper paradigmas    y utilizar indicadores para otros fines (Meza, 2007), ya que su desarrollo puede    otorgar a la RSE no solo credibilidad, sino tambi&eacute;n legitimidad, como    lo propone Frumkin (2002), profesor de la Universidad de Texas en Austin, al    aseverar que solo la legitimidad ofrecer&aacute; certeza sobre una verdadera    contribuci&oacute;n de la empresa al bienestar social, evitar&aacute; que la    RSE se convierta en una estrategia de mercadotecnia de moda y la fortalecer&aacute;    como estrategia de negocio.    <br>       <br>   Ahora bien, entre los indicadores m&aacute;s utilizados se encuentran los propuestos    por el Instituto ETHOS de Brasil en el a&ntilde;o 2000 (Aguilar y Raufflet,    2010). Fueron adoptados como base de referencia para el desarrollo de indicadores    de otras organizaciones de RSE en Latinoam&eacute;rica. As&iacute;, del trabajo    en conjunto con esas instituciones locales, surgi&oacute; el componente Indicadores    del Programa Latinoamericano de Responsabilidad Social Empresarial (PLARSE),    cuyo objetivo es la utilizaci&oacute;n de un &uacute;nico patr&oacute;n de indicadores    de RSE para todos los pa&iacute;ses de Am&eacute;rica Latina que forman parte    del programa. En la figura 4 se observan sus particularidades.</font></p>     <p align="center"><font face="Verdana, Arial, Helvetica, sans-serif" size="2">        <br>   <img src="/img/revistas/cofin/v12n1/f0420118.jpeg.JPG" width="500" height="196">    ]]></body>
<body><![CDATA[<br>   </font></p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">Por otra parte,    la agrupaci&oacute;n y presentaci&oacute;n de toda la informaci&oacute;n que    brinda la aplicaci&oacute;n del sistema de indicadores de RSE ha tenido diversas    denominaciones: informaci&oacute;n social de la empresa, informaci&oacute;n    o contabilidad sobre la responsabilidad social, informaci&oacute;n de base social,    entre otras. Los autores consideran pertinente reconocer la informaci&oacute;n    agrupada y clasificada de car&aacute;cter social como balance social (BS), con    un variado formato seg&uacute;n las necesidades de los usuarios. En la actualidad,    la sociedad y el mercado exigen cada vez mayor transparencia y credibilidad    por parte de las empresas, que advierten, a su vez, que llevar adelante una    gesti&oacute;n socialmente responsable se ha convertido en un valor estrat&eacute;gico    para conquistar nuevos escenarios.     <br>       <br>   A partir de la d&eacute;cada de los noventa, se desarrollaron diversos est&aacute;ndares    y sistemas de medici&oacute;n del comportamiento socialmente responsable de    las organizaciones, especialmente en lo referente a la generaci&oacute;n de    reportes anuales que permiten rendir cuentas a la sociedad acerca de las acciones    que las organizaciones emprenden enmarcadas en el concepto de responsabilidad    social (Arroyo y Su&aacute;rez, 2006). En este contexto, el BS aparece como    una herramienta sumamente &uacute;til para reflejar, no solo los resultados    econ&oacute;micos, sino tambi&eacute;n los logros sociales y medioambientales    de la compa&ntilde;&iacute;a. Es, por tanto, un instrumento para medir y evaluar,    de forma clara y precisa, los resultados de la aplicaci&oacute;n de la pol&iacute;tica    social de la empresa (P&eacute;rez, 2002). En tal sentido:    <br>       <br>   &quot; Constituye el reporte de salida de la CS para medir y evaluar el origen    y destino de recursos aplicados en el cumplimiento de los objetivos sociales    fijados por la organizaci&oacute;n para un periodo determinado.    <br>   &quot; Es un instrumento de gesti&oacute;n para planear, organizar, dirigir,    registrar, controlar y evaluar, en t&eacute;rminos cuantitativos y cualitativos,    la gesti&oacute;n social de una empresa en un periodo determinado y frente a    metas preestablecidas.    <br>   &quot; Representa la herramienta que tiene la organizaci&oacute;n para comunicar,    a la sociedad en su conjunto, su aporte en materia de recursos humanos y su    relaci&oacute;n con la comunidad que le permiti&oacute; crecer y desarrollarse.        <br>   &quot; Brinda informaci&oacute;n con impacto interno (empleados y proveedores)    y externo (la sociedad, los inversores y accionistas) y aumenta el clima de    confianza con los usuarios.    <br>   &quot; Ayuda al equipo de direcci&oacute;n a incorporar posturas &eacute;ticas    y transparentes. Se estimula a los funcionarios a pensar en la implantaci&oacute;n    de los compromisos sociales de la empresa y en la elecci&oacute;n de los proyectos    que lleva a cabo, lo cual aumenta la comunicaci&oacute;n interna y la integraci&oacute;n    de todo el equipo.    ]]></body>
<body><![CDATA[<br>   &quot; El proceso de su elaboraci&oacute;n envuelve la realizaci&oacute;n de    investigaciones de opini&oacute;n y la formaci&oacute;n de grupos de discusi&oacute;n    que permiten evaluar c&oacute;mo los clientes, proveedores, accionistas y la    comunidad en general ven a la empresa, su postura y sus productos.    <br>       <br>   Tanto el balance contable como el social permiten interpretar realmente la situaci&oacute;n    econ&oacute;mica y patrimonial de la entidad que lo emite, el detalle de los    ingresos y egresos producidos en el periodo que se informa y, consecuentemente,    el grado de cumplimiento social del concepto de misi&oacute;n. Por tanto, refleja    informaci&oacute;n financiera o no de la situaci&oacute;n de la organizaci&oacute;n    en lo referente al tema social (Mej&iacute;a y Montes, 2009). </font> </p>     <p>&nbsp;</p>     <p>&nbsp;</p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><b><font size="3">CONCLUSIONES</font></b>    <br>       <br>   Actualmente, el comportamiento socialmente responsable de las entidades constituye    un activo intangible que los inversores y dem&aacute;s interesados en las instituciones    deben tener en cuenta. La informaci&oacute;n que brindan las operaciones contables    tradicionales no satisface esas necesidades, por lo que los especialistas deben    incorporar, como pr&aacute;ctica cotidiana, el incremento de la informaci&oacute;n    contable y la de car&aacute;cter social y considerar el BS como un estado financero    m&aacute;s.</font></p>     <p>&nbsp;</p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">    ]]></body>
<body><![CDATA[<br>   <b><font size="3">REFERENCIAS BIBLIOGR&Aacute;FICAS</font></b>    <br>       <!-- ref --><br>   AGUILAR, P. A. y E. RAUFFLET (2010): &quot;Positive Deviance and Corporate Social    Responsibility (CSR): The Experience of ETHOS in Brazil&quot;, Innovar, vol.    20, n.o 37, Universidad Nacional de Colombia, pp. 21-32.    <br>       <br>   AGUIRRE, R. J. (2008): &quot;Reflexiones sobre la teor&iacute;a de la responsabilidad    social empresarial: una mirada desde la contabilidad&quot;, ponencia, VII Simposio    Nacional de Investigaci&oacute;n Contable y Docencia, Bogot&aacute;.    <!-- ref --><br>       <br>   ALSINA, B. (1989): Teor&iacute;a general de la responsabilidad civil, Abeledo-Perrot,    Buenos Aires.     <!-- ref --><br>       <br>   ARENDT, H. y J. KOHN (2007): Responsabilidad y juicio, Paid&oacute;s, Barcelona.        <!-- ref --><br>       <br>   ARROYO, G. y A. SU&Aacute;REZ (2006): Responsabilidad social corporativa: una    mirada global, Departamento de Econom&iacute;a y Administraci&oacute;n, Programa    MBA, Universidad Alberto Hurtado, Santiago de Chile.     <!-- ref --><br>       <br>   BOWEN, H. (1953): Social Responsibilities of the Businessman, Harper Collins    Publishers, Londres.    <!-- ref --><br>       <br>   CERTO, S. C. (2001): Administraci&oacute;n moderna: diversidad, calidad, &eacute;tica    y el entorno global, Prentice Hall, Bogot&aacute;.     <!-- ref --><br>       <br>   CHAPMAN, W. L. (1989): &quot;El desarrollo de la contabilidad social en Am&eacute;rica    Latina&quot;, ponencia, V Conferencia de Facultades y Escuelas de Contadur&iacute;a    de Am&eacute;rica Latina, Buenos Aires.     <!-- ref --><br>       <br>   DE LARA BUENO, M. I. (2011): &quot;El papel de la contabilidad ante la responsabilidad    social corporativa&quot;, &lt;<a href="http://www.eben-spain.org/docs/Papeles/XII/Maria_Isabel_de_Lara_Bueno.pdf" target="_blank">http://www.eben-spain.org/docs/Papeles/XII/Maria_Isabel_de_Lara_Bueno.pdf</a>&gt;    [20/12/2016].    <!-- ref --><br>       <br>   FORO ECON&Oacute;MICO MUNDIAL (1999): &quot;Pacto global&quot;, Davos, Suiza.        <!-- ref --><br>       <br>   FRUMKIN, P. (2002): On Being Nonprofit, Harvard University Press, Cambridge,    Massachusetts.    <!-- ref --><br>       <br>   GALLEGO C&Aacute;CERES, C. e I. MART&Iacute;NEZ BARBERO (2006): &quot;Responsabilidad    social organizacional compromiso y fidelizaci&oacute;n dentro de la empresa&quot;,    Capital humano: revista para la integraci&oacute;n y desarrollo de los recursos    humanos, vol. 19, n.&ordm; 19, Madrid, pp. 50-52.     <!-- ref --><br>       <br>   GANGA, C. F. y G. J. VERA (2008): &quot;El gobierno corporativo: consideraciones    y cimientos te&oacute;ricos&quot;, Cuadernos de Administraci&oacute;n, vol.    21, n.o 35, Bogot&aacute;, pp. 93-126.    <!-- ref --><br>       <br>   INCHICAQUI, M. (2003): &quot;La contabilidad social: origen y paradigmas&quot;,    Quipukamayoc, vol. 10, n.o 19, Universidad Nacional Mayor de San Marcos, Lima,    pp. 31-42.    <!-- ref --><br>       <br>   JONAS, H. (1995): El principio de responsabilidad: ensayo de una &eacute;tica    para la civilizaci&oacute;n tecnol&oacute;gica, Editorial Herder, Barcelona.        <!-- ref --><br>       <br>   MEJ&Iacute;A, S. E. y S. C. MONTES (2009): &quot;Enfoque cr&iacute;tico de la    orientaci&oacute;n socio-ambiental en la profesi&oacute;n contable&quot;, Revista    internacional Legis de contabilidad y auditor&iacute;a, n.o 39, Bogot&aacute;,    pp. 149-178.    <!-- ref --><br>       <br>   MEZA, E. A. (2007): &quot;La responsabilidad social empresarial como factor    de competitividad&quot;, tesis de grado, Pontifica Universidad Javeriana, Bogot&aacute;.        <!-- ref --><br>       <br>   MOYA, J. R. y M. B. VILLACR&Eacute;S (2011): &quot;La responsabilidad social    como modelo de gesti&oacute;n empresarial&quot;, Eidos, n.o 4, Universidad Tecnol&oacute;gica    Equinoccial, Qito, pp. 92-100.    <!-- ref --><br>       <br>   PALENCIA, L. M. (2008): &quot;Comunicaci&oacute;n corporativa: Memoria anual    versus Balance social&quot;, &lt;<a href="http://eprints.rclis.org/" target="_blank">http://eprints.rclis.org/</a>&gt;    [20/12/2016].     <!-- ref --><br>       <br>   P&Eacute;REZ, A. R. (2002): &quot;&iquest;Qu&eacute; son los indicadores?&quot;,    Revista de informaci&oacute;n y an&aacute;lisis, n.o 19, Aguascalientes, M&eacute;xico,    pp. 24-26.     <!-- ref --><br>       <br>   QUIR&Oacute;S LIZARAZO, E. H. y H. C. GARC&Iacute;A BUSTAMANTE (2007): &quot;Relaci&oacute;n    entre la responsabilidad social y la publicidad social en las organizaciones&quot;,    Comunicaci&oacute;n, n.o 30, Medell&iacute;n, pp. 67-76.     <!-- ref --><br>       <br>   STRANDBERG, L. (2010): &quot;La medici&oacute;n y la comunicaci&oacute;n de    la RSE: indicadores y normas&quot;, Cuadernos de la C&aacute;tedra &quot;La    Caixa&quot; de Responsabilidad Social de la Empresa y Gobierno Corporativo,    Business School, n.o 9, Universidad de Navarra.     <!-- ref --><br>       <br>   UNESCO (2005): &quot;Declaraci&oacute;n universal sobre Bio&eacute;tica y Derechos    Humanos&quot;, &lt;<a href="http://portal.unesco.org/es/ev.php-URL_ID=31058&URL_DO=DO_TOPIC&URL_SECTION=201.html" target="_blank">http://portal.unesco.org/es/ev.php-URL_ID=31058&amp;URL_DO=DO_TOPIC&amp;URL_SECTION=201.html</a>&gt;    [20/12/2016].    <!-- ref --><br>       <!-- ref --><br>   URIBE, B. M. y D. G. RUEDA (2012): &quot;Contributions of Accounting Information    Regarding Different Notions of Corporate Social Responsibility&quot;, Cuadernos    de Administraci&oacute;n, vol. 24, n.o 43, Bogot&aacute;, pp. 241-260.    <br>   </font></p>     ]]></body>
<body><![CDATA[<p>&nbsp;</p>     <p>&nbsp;</p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2">Recibido: 1/3/2017    <br>       <br>   Aceptado: 26/9/2017    <br>   </font></p>     <p>&nbsp;</p>     <p>&nbsp;</p>     <p><font face="Verdana, Arial, Helvetica, sans-serif" size="2"><i>Christian David    Tamayo Cevallos</i>, <b>Universidad T&eacute;cnica de Manab&iacute;, Ecuador,    Correo electr&oacute;nico: christiantamayoc@yahoo.es </b>    <br>   <i>Mayra C. Ruiz Malbarez</i>, <b>Universidad de La Habana, Cuba, Correo electr&oacute;nico:    mayra@fcf.uh.cu</b></font></p>     ]]></body>
<body><![CDATA[<p></p>      ]]></body>
<back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[AGUILAR]]></surname>
<given-names><![CDATA[P. A.]]></given-names>
</name>
<name>
<surname><![CDATA[RAUFFLET]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
</person-group>
<source><![CDATA["Positive Deviance and Corporate Social Responsibility (CSR): The Experience of ETHOS in Brazil"]]></source>
<year></year>
<volume>vol. 20</volume>
<page-range>pp. 21-32</page-range></nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[AGUIRRE]]></surname>
<given-names><![CDATA[R. J.]]></given-names>
</name>
</person-group>
<source><![CDATA["Reflexiones sobre la teoría de la responsabilidad social empresarial: una mirada desde la contabilidad"]]></source>
<year></year>
<publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[ALSINA]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<source><![CDATA[Teoría general de la responsabilidad civil]]></source>
<year></year>
<publisher-loc><![CDATA[Buenos Aires ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[ARENDT]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
<name>
<surname><![CDATA[KOHN]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Responsabilidad y juicio]]></source>
<year></year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[ARROYO]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[SUÁREZ]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Responsabilidad social corporativa: una mirada global]]></source>
<year></year>
<publisher-loc><![CDATA[Santiago de Chile ]]></publisher-loc>
<publisher-name><![CDATA[Departamento de Economía y Administración, Programa MBA, Universidad Alberto Hurtado]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[BOWEN]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<source><![CDATA[Social Responsibilities of the Businessman]]></source>
<year></year>
<publisher-loc><![CDATA[Londres ]]></publisher-loc>
<publisher-name><![CDATA[Harper Collins Publishers]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[CERTO]]></surname>
<given-names><![CDATA[S. C.]]></given-names>
</name>
</person-group>
<source><![CDATA[Administración moderna: diversidad, calidad, ética y el entorno global]]></source>
<year></year>
<publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[CHAPMAN]]></surname>
<given-names><![CDATA[W. L.]]></given-names>
</name>
</person-group>
<source><![CDATA["El desarrollo de la contabilidad social en América Latina"]]></source>
<year></year>
<publisher-loc><![CDATA[Buenos Aires ]]></publisher-loc>
<publisher-name><![CDATA[V Conferencia de Facultades y Escuelas de Contaduría de América Latina]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[DE LARA BUENO]]></surname>
<given-names><![CDATA[M. I.]]></given-names>
</name>
</person-group>
<source><![CDATA["El papel de la contabilidad ante la responsabilidad social corporativa"]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="">
<collab>FORO ECONÓMICO MUNDIAL</collab>
<source><![CDATA["Pacto global"]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[FRUMKIN]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<source><![CDATA[On Being Nonprofit]]></source>
<year></year>
<publisher-loc><![CDATA[Massachusetts ]]></publisher-loc>
<publisher-name><![CDATA[Harvard University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[GALLEGO CÁCERES]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[MARTÍNEZ BARBERO]]></surname>
<given-names><![CDATA[I.]]></given-names>
</name>
</person-group>
<source><![CDATA["Responsabilidad social organizacional compromiso y fidelización dentro de la empresa"]]></source>
<year></year>
<volume>vol. 19</volume>
<page-range>pp. 50-52</page-range><publisher-loc><![CDATA[Madrid ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[GANGA]]></surname>
<given-names><![CDATA[C. F.]]></given-names>
</name>
<name>
<surname><![CDATA[VERA]]></surname>
<given-names><![CDATA[G. J.]]></given-names>
</name>
</person-group>
<source><![CDATA["El gobierno corporativo: consideraciones y cimientos teóricos"]]></source>
<year></year>
<volume>vol. 21</volume>
<page-range>pp. 93-126</page-range><publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[INCHICAQUI]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<source><![CDATA["La contabilidad social: origen y paradigmas"]]></source>
<year></year>
<volume>vol. 10</volume>
<page-range>pp. 31-42</page-range><publisher-loc><![CDATA[Lima ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[JONAS]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<source><![CDATA[El principio de responsabilidad: ensayo de una ética para la civilización tecnológica]]></source>
<year></year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Editorial Herder]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[MEJÍA]]></surname>
<given-names><![CDATA[S. E.]]></given-names>
</name>
<name>
<surname><![CDATA[MONTES]]></surname>
<given-names><![CDATA[S. C.]]></given-names>
</name>
</person-group>
<source><![CDATA["Enfoque crítico de la orientación socio-ambiental en la profesión contable"]]></source>
<year></year>
<page-range>pp. 149-178</page-range><publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[MEZA]]></surname>
<given-names><![CDATA[E. A.]]></given-names>
</name>
</person-group>
<source><![CDATA["La responsabilidad social empresarial como factor de competitividad"]]></source>
<year></year>
<publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[MOYA]]></surname>
<given-names><![CDATA[J. R.]]></given-names>
</name>
<name>
<surname><![CDATA[VILLACRÉS]]></surname>
<given-names><![CDATA[M. B.]]></given-names>
</name>
</person-group>
<source><![CDATA["La responsabilidad social como modelo de gestión empresarial"]]></source>
<year></year>
<page-range>pp. 92-100</page-range><publisher-loc><![CDATA[Qito ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[PALENCIA]]></surname>
<given-names><![CDATA[L. M.]]></given-names>
</name>
</person-group>
<source><![CDATA["Comunicación corporativa: Memoria anual versus Balance social"]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[PÉREZ]]></surname>
<given-names><![CDATA[A. R.]]></given-names>
</name>
</person-group>
<source><![CDATA["¿Qué son los indicadores?"]]></source>
<year></year>
<page-range>pp. 24-26</page-range><publisher-loc><![CDATA[Aguascalientes ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[QUIRÓS LIZARAZO]]></surname>
<given-names><![CDATA[E. H.]]></given-names>
</name>
<name>
<surname><![CDATA[GARCÍA BUSTAMANTE]]></surname>
<given-names><![CDATA[H. C.]]></given-names>
</name>
</person-group>
<source><![CDATA["Relación entre la responsabilidad social y la publicidad social en las organizaciones"]]></source>
<year></year>
<page-range>pp. 67-76</page-range><publisher-loc><![CDATA[Medellín ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[STRANDBERG]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<source><![CDATA["La medición y la comunicación de la RSE: indicadores y normas"]]></source>
<year></year>
<publisher-name><![CDATA[Universidad de Navarra]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="">
<collab>UNESCO</collab>
<source><![CDATA["Declaración universal sobre Bioética y Derechos Humanos"]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[URIBE]]></surname>
<given-names><![CDATA[B. M.]]></given-names>
</name>
<name>
<surname><![CDATA[RUEDA]]></surname>
<given-names><![CDATA[D. G.]]></given-names>
</name>
</person-group>
<source><![CDATA["Contributions of Accounting Information Regarding Different Notions of Corporate Social Responsibility"]]></source>
<year></year>
<volume>vol. 24</volume>
<page-range>pp. 241-260</page-range><publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>